Las mejores apps para controlar tus gastos en Chile en 2026
2 de agosto de 2026 · actualizado el 28 de septiembre de 2026 · Fetch Team · Hechos verificados en tiendas y sitios oficiales
Si buscas "mejores apps para controlar gastos" en Google, buena parte de lo que encuentras está vencido: varios rankings chilenos todavía recomiendan Fintonic — que cerró sus operaciones en Chile en marzo de 2023 — y algunos hasta incluyen Mint, cerrada por Intuit en 2024. Así que hicimos lo obvio: revisamos qué apps existen, se mantienen y funcionan en Chile hoy.
Transparencia primero: Fetch es nuestra app. La ponemos en el puesto 1 porque creemos en su enfoque — pero abajo te contamos lo bueno y lo malo de cada una, incluida la nuestra, para que elijas con datos.
Comparación rápida
| App | Cómo registra | ¿Necesita tu banco? | ¿Gratis para empezar? |
|---|---|---|---|
| 1. Fetch | Foto de boleta, voz, cartola — con IA | No | Sí |
| 2. Kuanto 🇨🇱 | Reenvío de correos y notificaciones del banco + IA | Sí (BdC, Bci, Mach, Santander, Falabella; BancoEstado no) | Prueba, luego suscripción |
| 3. Crecia 🇨🇱 | Importa pantallazos/cartolas con IA | No (importación) | Prueba gratis |
| 4. Wallet | Manual (+sync limitado en Chile) | Opcional, poco confiable en CL | Sí |
| 5. Monefy | Manual, un toque | No | Sí |
| 6. Toshl | Manual | Sync no cubre Chile | Sí, acotado |
| 7. Money Lover | Manual + foto | Sync no cubre Chile | Sí, con anuncios |
| 8. Splitwise | Gastos compartidos | No | Sí, con límite diario |
1. Fetch — control de gastos con IA, sin conectar tu banco
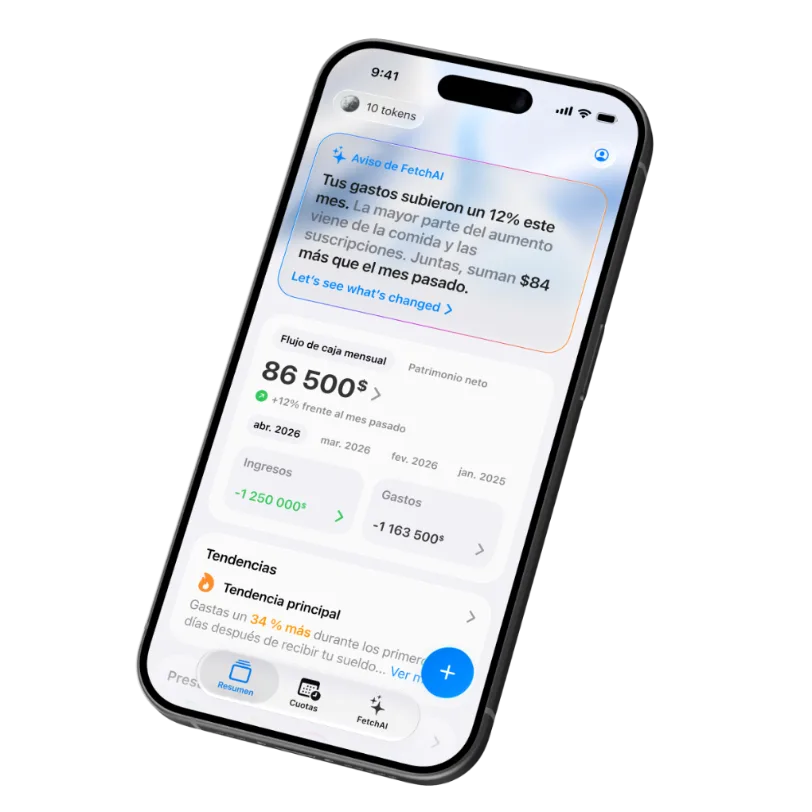
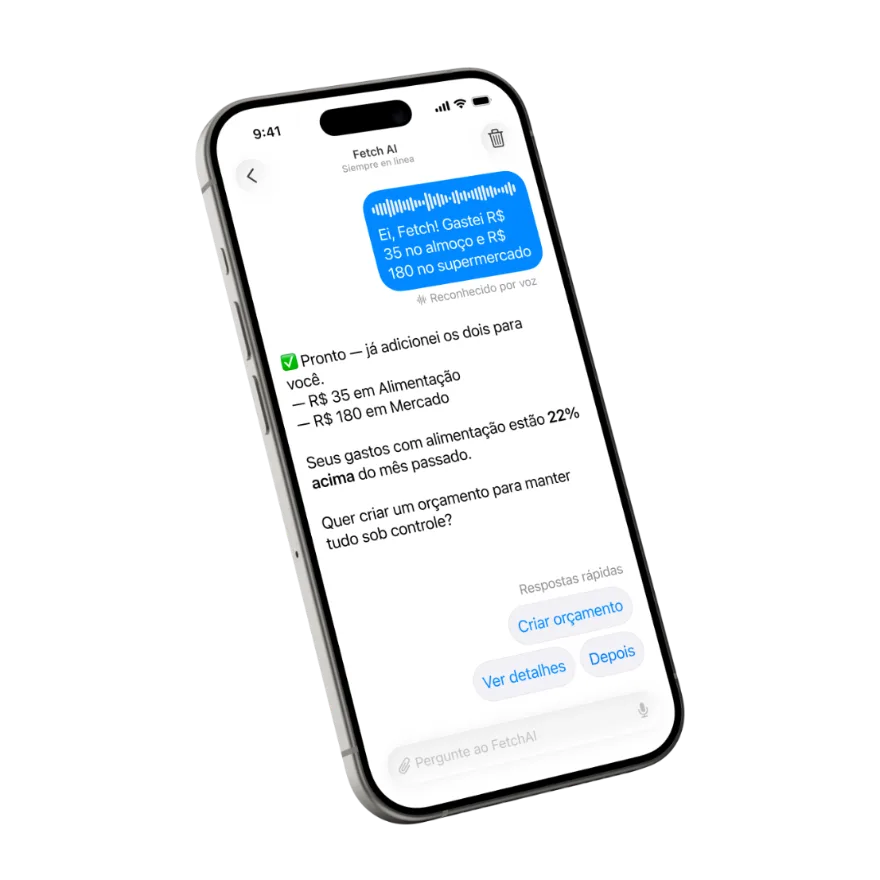
Fetch apuesta por quitar el trabajo, no por pedir tus claves — así funciona sin conectar el banco: le tomas una foto a la boleta, lo dices por voz ("gasté $6.000 en almuerzo") o subes tu cartola en PDF, y la IA lee, categoriza y actualiza tu presupuesto en unos 5 segundos. Detecta gastos hormiga y suscripciones olvidadas, avisa antes de que te pases del presupuesto, y puedes preguntarle directamente: "¿cuánto llevo en delivery este mes?".
Lo bueno: funciona con cualquier banco chileno (porque no se conecta a ninguno), registra efectivo y más de 170 monedas, y tus datos no se venden ni se comparten para publicidad. Gratis para empezar.
Lo que hay que saber: no hay sincronización automática — cada gasto toma esos 5 segundos de foto o voz. Nosotros lo vemos como ventaja (prestas atención al gasto cuando ocurre, que es como se forma el hábito), pero si buscas importación 100% automática, mira Kuanto.
Para quién: quienes quieren ver a dónde se va su plata sin entregar credenciales bancarias — y que el registro no dé lata.
2. Kuanto — la opción chilena con sincronización bancaria real
App chilena lanzada en 2025 y la única de esta lista con sincronización que funciona con bancos chilenos. Ojo con el mecanismo: no es una conexión directa — reenvías los correos y notificaciones de tu banco y su IA los reconoce y categoriza. Según sus fundadores (entrevista de octubre de 2025) cubre Banco de Chile, Bci, Mach, Santander y Falabella; BancoEstado no está soportado.
Lo bueno: los movimientos llegan solos, categorizados con IA, con bancos locales — algo que las apps internacionales prometen y no cumplen en Chile.
Lo que hay que saber: hay que configurar el reenvío de correos (varios usuarios lo describen como el paso difícil) y algunos reportan sincronización intermitente con Falabella; no tiene plan gratis permanente, solo un período de prueba y luego suscripción; y a septiembre de 2026 está disponible en Android y web — las descargas en iPhone estaban pausadas.
Para quién: quienes priorizan la importación automática, usan Android o web, y su banco está en la lista.
3. Crecia — finanzas familiares, hecha en Chile
Plataforma chilena pensada para parejas y familias: espacios compartidos del hogar con vistas personales privadas, presupuestos con alertas y categorización con contexto chileno. En vez de conectarse al banco, importa pantallazos y cartolas que tú subes, y su IA los organiza.
Lo bueno: el enfoque familiar — ver el panorama del hogar completo sin peleas por "quién gastó qué".
Lo que hay que saber: es un producto joven, funciona principalmente como plataforma web, y la importación depende de que subas tus documentos con regularidad.
Para quién: parejas y familias que quieren ordenar la plata del hogar juntos.
4. Wallet (BudgetBakers) — completa, pero su sync chileno está en pausa
App madura y bien mantenida, con presupuestos, planificación y exportación. Su promesa de "sincronización con 15.000 bancos" tiene un asterisco chileno: el propio desarrollador reconoció en la App Store (respuesta de 2024) que las conexiones con Santander, Banco de Chile y Security estaban limitadas por problemas técnicos, y en 2026 no publica una lista de bancos chilenos soportados. Lo nuevo en 2026: captura de pagos por notificaciones de Google Pay (Chile aparece en la lista) y Apple Pay mediante atajos — un camino intermedio entre manual y sincronizado.
Lo bueno: sólida como app de registro manual y presupuestos, con historial y reportes maduros.
Lo que hay que saber: si la eliges por el sync bancario chileno, hoy no es confiable; varias funciones clave son de pago.
Para quién: usuarios de planilla mental que quieren reportes detallados y no dependen del sync.
5. Monefy — la más simple para registro manual
Minimalismo puro: abres, tocas la categoría, escribes el monto, listo. Gráfico de torta para ver el mes de una mirada. Sin IA, sin banco, sin vueltas.
Lo bueno: la fricción más baja del registro manual clásico; versión gratuita genuinamente usable y sin anuncios.
Lo que hay que saber: todo es manual y a mano — sin lectura de boletas, sin voz, sin detección de patrones; funciones como categorías personalizadas o multimoneda son de pago.
Para quién: quienes quieren lo mínimo viable y disfrutan registrar ellos mismos. ¿Se te quedó corta? Alternativas a Monefy en Chile.
6. Toshl Finance — simpática y multimoneda, con límites gratis
Monstruos animados, humor y soporte de ~200 monedas. Buena para registro manual con etiquetas flexibles.
Lo bueno: multimoneda fuerte y una personalidad que hace el registro menos aburrido.
Lo que hay que saber: la versión gratuita se limita a 2 cuentas y 2 presupuestos; sus conexiones bancarias (de pago) no cubren Chile; actualizaciones menos frecuentes últimamente.
Para quién: viajeros y quienes se mueven entre monedas, dispuestos a registrar a mano.
7. Money Lover — veterana con recordatorios de cuentas
App con años de trayectoria: registro manual con fotos de boletas, presupuestos, recordatorios de cuentas por pagar y seguimiento de deudas.
Lo bueno: los recordatorios de cuentas y el seguimiento de deudas, poco comunes en esta categoría.
Lo que hay que saber: su vinculación bancaria no está disponible para Chile; la versión gratuita muestra anuncios y varias funciones se pagan por separado.
Para quién: quienes olvidan pagar cuentas y quieren recordatorios junto al registro de gastos.
8. Splitwise — para dividir gastos, no para presupuestar
El estándar para gastos compartidos: viajes con amigos, arriendo entre roommates, la cuenta del asado. Lleva quién debe cuánto y simplifica las devoluciones.
Lo bueno: hace una sola cosa y la hace muy bien.
Lo que hay que saber: no es una app de presupuesto personal — y su versión gratuita impone un límite diario de registros que molesta justo en los viajes en grupo.
Para quién: grupos y parejas que dividen gastos; ideal como complemento de otra app de esta lista.
¿Y Kobai?
Kobai aparece seguido en estas conversaciones porque también escanea boletas — pero es una app de cashback: escaneas boletas de supermercado y acumulas premios. Tiene estadísticas básicas, pero su foco es el reembolso, no tu presupuesto. Complemento válido; reemplazo, no.
Nota sobre las apps del SII
e-Boleta y compañía son apps del SII para que comercios y trabajadores independientes emitan boletas electrónicas. Aparecen en las búsquedas de "finanzas", pero no sirven para controlar tus gastos personales.
Cómo elegir (en 30 segundos)
- ¿No quieres conectar tu banco y odias registrar a mano? → Fetch (foto, voz o cartola + IA).
- ¿Quieres todo automático y tu banco está en la lista? → Kuanto.
- ¿Presupuesto familiar compartido? → Crecia (o Fetch si prefieren registrar cada uno).
- ¿Solo dividir gastos con amigos? → Splitwise + cualquiera de las anteriores.
- ¿Tienes varias compras en cuotas? → cualquiera de las anteriores sirve para registrarlas, pero primero calcula cuánto de tu ingreso se va en cuotas — ese total no lo suma ningún estado de cuenta, y aquí está por qué importa.
Para profundizar
- App de gastos sin conectar el banco en Chile — cómo tener orden sin entregar tu clave ni reenviar correos.
- Fintonic cerró en Chile: qué app usar en 2026 — qué pasó, por qué sigue apareciendo y las tres alternativas reales.
- Alternativas a Monefy — cuando la app manual más simple se queda corta.
- Calculadora de carga financiera — cuánto de tu ingreso se va en cuotas y cuándo baja.
- ¿Cuánto pagas en cuotas al mes? — el número que nadie calcula, con las cifras del SERNAC y la CMF.
- App para escanear boletas — la entrada más rápida: foto y listo.
- Registrar gastos por voz — "gasté 6 mil en almuerzo" y ya está anotado.
- App de gastos en varias monedas — viajes y dólares sin ingresar tipos de cambio.
Preguntas frecuentes
¿Fintonic sigue funcionando en Chile?
No. Fintonic cerró sus operaciones en Chile en marzo de 2023 y eliminó los datos de sus usuarios. Si un ranking te lo recomienda, está desactualizado. Qué pasó y qué usar en su lugar.
¿Qué app sincroniza con bancos chilenos en 2026?
De las que revisamos, solo Kuanto ofrece sincronización verificada con Banco de Chile, Santander y Banco Falabella. Las apps internacionales con "bank sync" no cubren Chile de forma confiable. Fetch toma otro camino: no necesita conectarse a ningún banco.
¿Cuál conviene si no quiero conectar mi banco?
Fetch: registras cada gasto con una foto de la boleta, tu voz o subiendo la cartola en PDF, y la IA categoriza y actualiza tu presupuesto. Funciona con cualquier banco, efectivo incluido.
¿Kobai sirve para controlar gastos?
Kobai es una app de cashback: escaneas boletas y ganas premios. Puede complementar a una app de control de gastos, no reemplazarla.
Prueba el puesto 1 de la lista
Foto de la boleta, tu voz o la cartola — la IA hace el resto. Sin conectar tu banco.