¿Cuánto pagas en cuotas al mes? El número que nadie calcula
14 de agosto de 2026, actualizado el 15 de octubre de 2026 · Fetch Team · Fuentes: SERNAC, CMF
En Chile el precio tiene dos lecturas: "$240.000" y "12 cuotas de $20.000". La segunda no se siente deuda — se siente "pagar el refri". El problema: nadie tiene una cuota. Está la del refri, la del celular, la del pasaje, la de la tarjeta de la casa comercial — cada una partida en un mes distinto. Y todas las recomendaciones oficiales de endeudamiento dependen de un número que se asume conocido: cuánto sumas en cuotas al mes, ahora y en los meses que vienen. Ese número nadie lo calcula. Ningún estado de cuenta lo muestra: cada cuota llega como un cargo separado.
Por qué nadie conoce su número
- Las cuotas van en paralelo. El compromiso de un mes típico es la suma de varias compras en cuotas vigentes al mismo tiempo — bancarias y de casas comerciales.
- Ningún estado de cuenta suma por ti. Cada cuota aparece como una línea aislada; y si tienes tarjeta bancaria + CMR + Ripley, la foto completa vive en tres documentos distintos.
- La cabeza no agrega. "12 cuotas de $20.000" se registra como "pago $20.000 por el refri", no como "+$20.000 fijos hasta agosto del próximo año".
¿Cuánto es demasiado? Lo que dicen las cifras oficiales
A diferencia de otros países, en Chile la recomendación oficial no es un número único — depende de tu renta. La calculadora de carga financiera del SERNAC usa estos tramos, según los describe la ficha de ChileAtiende:
| Renta líquida mensual | Carga financiera máxima recomendada |
|---|---|
| $200.000 – $600.000 | 25% |
| $600.001 – $1.300.000 | 40% |
| $1.300.001 – $2.500.000 | 50% |
| Sobre $2.500.001 | 55% |
Dos referencias más: la CMF considera sobreendeudada a una persona que destina más del 50% de su sueldo a pagar deudas, y asesores financieros suelen recomendar un techo más conservador, en torno al 30% del ingreso total. El famoso "no más del 25%" que circula por ahí es solo el tramo más bajo del SERNAC — si tu renta es mayor, tu referencia oficial también lo es.
¿La foto del país? Según el Informe de Endeudamiento 2025 de la CMF (datos a junio 2025), la carga financiera mediana es 11,9% del ingreso — pero un 14,1% de los deudores está sobre la línea del 50%. La mayoría está bien; el que se pasa, se pasa por mucho. Y la diferencia entre un grupo y otro casi siempre empieza igual: cuotas que nadie sumó.
Cómo calcular el tuyo en 10 minutos
- Junta todos los estados de cuenta. Tarjetas bancarias Y de casas comerciales — el PDF de la app del banco sirve.
- Lista cada cuota vigente en tres columnas: monto de la cuota · número actual (ej.: 4/12) · cuántas faltan.
- Suma la columna de montos. Ese es tu compromiso de este mes. O deja que lo sume la calculadora de carga financiera: te muestra además cuándo baja y qué pasa si agregas una compra.
- Proyecta 12 meses: tacha las cuotas que terminan y mira el total de cada mes futuro. Fíjate en el mes peak — cuando varias se juntan.
- Divide por tu renta líquida y compara con TU tramo de la tabla del SERNAC. Sobre el 50% — zona de sobreendeudamiento según la CMF, toca frenar.
Antes de la próxima compra en cuotas
Dos chequeos rápidos:
- ¿Sigue dentro de tu tramo? Calcula "hoy pago X%; con esta compra pasaría a Y%". Si Y% supera tu tramo del SERNAC, la compra no pasa el test — por muy "sin interés" que sea.
- ¿Es la forma más barata de financiarla? Cuando las cuotas SÍ tienen interés, compara antes: el Comparador de Créditos del SERNAC (octubre 2025) mostró que un mismo millón de pesos a 12 meses puede costar entre $1.094.256 y $1.226.978 según dónde lo tomes — $132.722 de diferencia por no comparar. Y $3.000.000 en 48 cuotas puede llegar a costar $5.321.307 en total.
Si ya te pasaste del tramo
- Primero, el torniquete: deja de tomar cuotas nuevas de inmediato. Ningún plan funciona con el hoyo creciendo.
- Ojo con repactar: el propio SERNAC advierte que la repactación encarece la deuda — alarga el plazo y suma intereses. Compara siempre el costo total contra un crédito de consumo antes de firmar.
- Elige un método de ataque: bola de nieve (primero las cuotas chicas — motivación) o avalancha (primero las más caras — matemática). El mejor método es el que logras sostener.
- Evita la morosidad: atrasarse sale más caro que cualquier cuota — y el registro de morosidad (el famoso DICOM) complica créditos futuros.
Y sin culpa: el sistema está diseñado para que "12 cuotas de $20.000" no parezca deuda. No ver el total no es un error tuyo — hasta ahora, nada lo sumaba por ti.
Cuotas por emisor: dónde verlas, cómo leer el estado de cuenta y cómo prepagar
Cada emisor muestra las cuotas en un lugar distinto y las llama de otra forma. Una guía por tarjeta, con las páginas del propio emisor como fuente, verificadas en septiembre de 2026:
- Cuotas CMR Falabella — «pasar a cuotas» vs prepago, qué muestra la app CMR.
- Cuotas Banco de Chile — «Saldo Capital Cuotas», cuotas fijas vs comercio, aceleramiento.
- Cuotas Santander — cuatro productos que se llaman «cuotas» y cuál es el tuyo.
- Cuotas Tarjeta Ripley — sitio privado y prepago paso a paso.
- Cuotas Bci — compras en cuotas vs «cuotizar».
- Cuotas Scotiabank — la tarjeta del banco (no la Cencosud), Pago Flexible, prepago.
- Cuotas Tarjeta Cencosud — «precio contado» vs sin interés, prepago por teléfono.
- Cuotas Itaú — CuotaFlex no es comprar en cuotas.
Todas incluyen el cambio de 2026: con la nueva norma de pago mínimo de la CMF, las cuotas sin interés entran al mínimo de la tarjeta. Y si lo que buscas es pagar antes: adelantar cuotas en Chile, cómo se hace en cada emisor.
Dónde entra Fetch
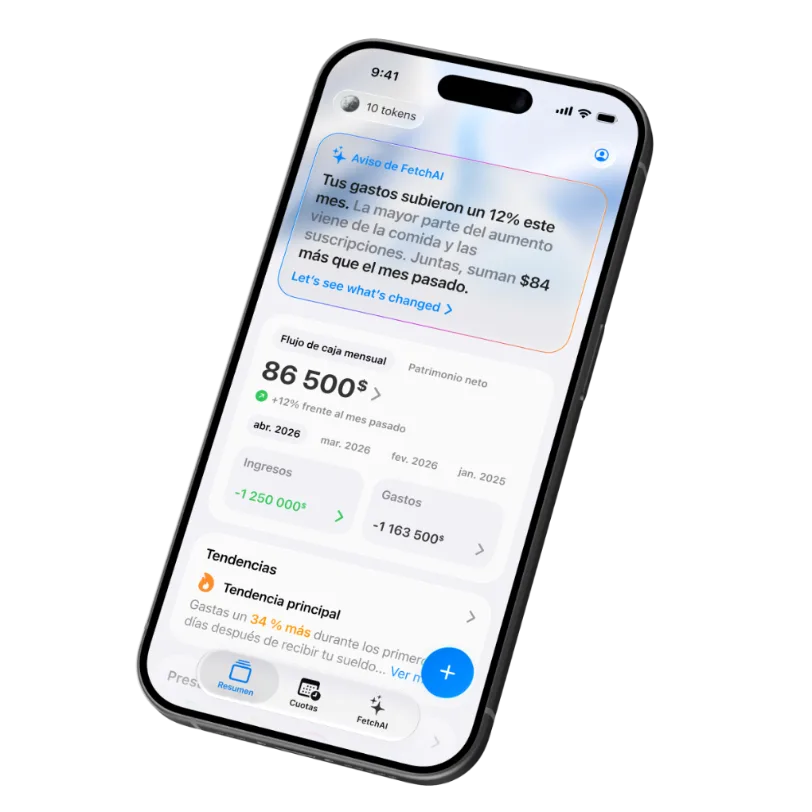
Fetch no se conecta a tu banco — y en Chile eso importa el doble, porque tus cuotas viven repartidas entre bancos y casas comerciales que ninguna app sincroniza completas. En la versión más reciente de Fetch, las cuotas tienen su propia sección:
- Registras la compra una vez: nombre, cuántas cuotas, cuánto es cada una, cuándo vence, y eliges el emisor de la lista (Banco de Chile, Santander, Bci, Scotiabank, Itaú, BancoEstado, CMR, Ripley, Cencosud). Si ya llevas varias pagadas, el plan parte desde ahí.
- Los pagos se anotan solos: cada cuota entra como transacción en su fecha, con aviso tres días y un día antes del vencimiento.
- El número de esta guía, sin calcular: cuánto suman tus cuotas este mes, cuáles terminan pronto y cómo te afectaría otra compra en cuotas antes de hacerla — con todos tus emisores juntos.
- Si pagas antes o el banco recalcula: registras el prepago o la liquidación del saldo, o actualizas el calendario, y la proyección sigue siendo correcta.
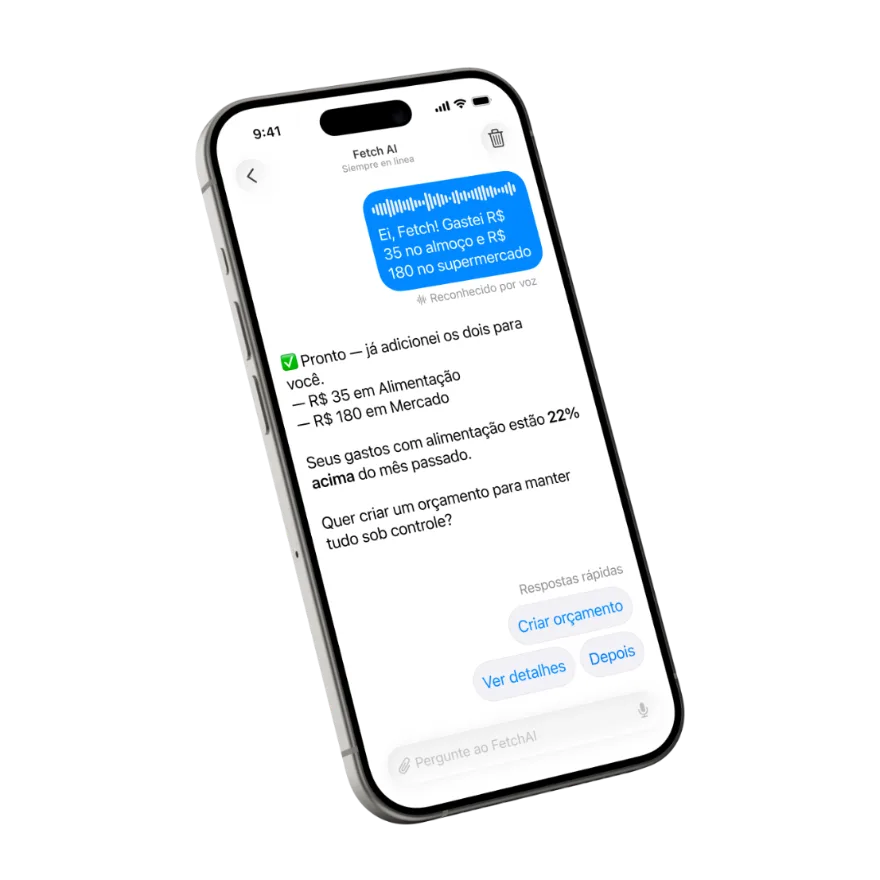
- Y el resto de tus gastos, sin escribir: por voz ("pagué 20 mil de la cuota del refri"), foto de la boleta o cartola — y a FetchAI le preguntas "¿cuánto llevo en la tarjeta este mes?".
¿Partiendo de cero con el orden? La foto de la boleta es la puerta de entrada más fácil. Y la sección de cuotas por dentro: compras en cuotas en Fetch.
Preguntas frecuentes
¿Qué porcentaje de mi sueldo puedo destinar a cuotas y deudas?
Depende de tu renta. La calculadora oficial del SERNAC recomienda tramos: hasta 25% para rentas líquidas de $200.000–$600.000; 40% hasta $1.300.000; 50% hasta $2.500.000; 55% sobre eso. La CMF considera sobreendeudada a una persona que destina más del 50% de su sueldo a pagar deudas.
¿Las cuotas sin interés son malas?
No por sí solas — el problema no es una cuota, es la suma. Varias compras "sin interés" partidas en meses distintos se convierten en un compromiso fijo que nadie ve completo. Se vuelven problema cuando el total mensual supera tu tramo recomendado o cuando el presupuesto no resistiría una baja de ingresos.
¿Cómo sé cuánto pago en cuotas al mes?
Suma, estado de cuenta por estado de cuenta — tarjetas bancarias y de casas comerciales — todas las cuotas vigentes: monto, número actual y cuántas faltan. El total es tu compromiso del mes; proyectando hacia adelante ves el mes peak. El paso a paso está arriba.
¿Conviene repactar mis deudas?
Con cuidado: el propio SERNAC advierte que la repactación encarece la deuda. Antes de firmar, compara el costo total con alternativas como un crédito de consumo — el Comparador de Créditos del SERNAC muestra diferencias de más de $130.000 en un millón a 12 meses entre la opción más cara y la más barata.
¿Fetch calcula este número por mí?
Sí, en la versión más reciente: registras cada compra en cuotas una vez (cuotas, valor, vencimiento, emisor) y Fetch suma lo comprometido del mes, muestra cuáles terminan pronto y cómo te afectaría otra compra. Los pagos se anotan solos en su fecha. Sin conectar el banco: los datos los ingresas tú desde tu estado de cuenta. Y si solo quieres el número, la calculadora de carga financiera lo hace en el navegador.
Empieza por el registro — el número sale de ahí
Voz, foto de la boleta o cartola. Sin conectar tu banco. La IA ordena.