Cuotas CMR Falabella: cuántas te quedan, cuánto pagas al mes y cómo prepagarlas
15 de octubre de 2026 · Fetch Team · Hechos verificados en las páginas oficiales de Banco Falabella, septiembre de 2026 · Fetch no tiene relación con Banco Falabella
La CMR es la tarjeta con la que más se compra en cuotas en Chile — en Falabella, Sodimac, Tottus, IKEA y, como Mastercard, en cualquier comercio. Por eso es también donde más se pierde la cuenta: ¿cuántas cuotas me quedan del refrigerador, cuánto suman todas al mes y qué pasa si quiero pagarlas antes? Esta página responde con lo que publica el propio banco: dónde está el estado de cuenta, cómo muestra las cuotas, la diferencia entre «pasar a cuotas» y «prepagar» (que no son lo mismo y se confunden seguido) y las opciones cuando el mes no alcanza. Transparencia: Fetch es nuestra app de finanzas personales; aparece al final como una forma de ver todas tus cuotas — de CMR y del resto de tus tarjetas — juntas.
Dónde ver tus cuotas pendientes de CMR
Las cuotas viven en el estado de cuenta CMR, que el banco describe como un resumen detallado de todos los movimientos de los últimos 30 días y de las compras en cuotas hechas anteriormente. Dos caminos, según la guía oficial:
- En la app Banco Falabella: entra a tu CMR → Más opciones → Ver Estado de Cuenta.
- En bancofalabella.cl: Movimientos CMR → pestaña «Estado de cuenta CMR».
Y aquí está la respuesta a «cuántas me quedan», con las palabras del banco: las compras en cuotas aparecen como número de cuotas dentro del documento, y para cada una ves el número de pago en el que estás y el valor cuota. Si compraste en 12 y vas en la 4, te quedan 8; el «valor cuota» es lo que esa compra te cobra cada mes. Banco Falabella es, de los grandes emisores chilenos, el que más claramente documenta este dato.
Cómo leer el estado de cuenta CMR: cupos, montos y fechas
El resto del documento se entiende mejor si sabes qué es cada línea. Según la guía del banco:
- Cupo total — la suma de tu cupo para compras, avance y súper avance; cada uno tiene además su propio cupo (cupo compras, cupo avance en efectivo, cupo súper avance).
- Período facturado — los 30 días que resume el estado de cuenta.
- Pagar hasta — tras la fecha de facturación hay un plazo de 15 días para pagar.
- Monto total facturado a pagar — tus movimientos del período más el saldo adeudado.
- Monto mínimo a pagar — lo que debes pagar para no caer en mora.
- Detalle del período actual — cada movimiento, incluidas las cuotas del mes.
Antes de comprar en cuotas, el propio sitio lo recuerda: revisa previamente si aplican intereses. Y existe una modalidad llamada «tres cuotas precio contado» en comercios determinados — el banco la trata en sus preguntas frecuentes; confirma en la tienda, antes de pagar, si tu compra entra en ella.
Cómo sumarlas y saber qué parte de tu ingreso se va en cuotas
Ninguna tarjeta suma tus cuotas de todas las tarjetas: la de CMR muestra solo las suyas — el estado de cuenta CMR te dice en qué pago vas y el valor de cada cuota, pero no suma las de tus otras tarjetas. El número que decide si el mes cierra es el total, y ese lo armas tú en tres pasos:
- Lista cada compra en cuotas vigente — de esta tarjeta y de las demás — con el monto de la cuota y cuántas faltan (si vas en la 4 de 12, faltan 8).
- Suma la columna de montos. Es lo que ya está comprometido este mes, antes de cualquier gasto nuevo.
- Divide por tu ingreso líquido y compara con tu tramo: el SERNAC recomienda como máximo 25% con ingreso líquido de $200.000 a $600.000, 40% hasta $1.300.000, 50% hasta $2.500.000 y 55% sobre eso; la CMF considera sobreendeudada a una persona sobre el 50%.
La calculadora de carga financiera hace los tres pasos en el navegador, sin registro, y además muestra en qué mes baja tu carga a medida que las cuotas terminan y qué pasaría si agregas una compra. El porqué de todo esto — y qué hacer si te pasaste del tramo — está en ¿cuánto pagas en cuotas al mes?.
«Cuotas sin interés» en CMR: qué significa de verdad
Las campañas de cuotas sin interés con CMR son por comercio y por período: en las tiendas del grupo (Falabella, Sodimac, Tottus) y con partners, con bases legales publicadas para cada una. Tres cosas que conviene tener claras:
- «Sin interés» se verifica en el estado de cuenta, no en el afiche: mira el primer período en que aparece la compra y confirma que el valor cuota es el precio dividido por el número de cuotas.
- «Tres cuotas precio contado» no es lo mismo que una campaña de 6 o 12 cuotas sin interés: cada una tiene sus comercios y condiciones.
- Desde 2026 las cuotas sin interés pesan en el pago mínimo. Por la nueva norma de pago mínimo de la CMF (NCG 537), vigente desde el 4 de junio de 2026, las cuotas sin interés del período se incorporan de forma gradual al monto no financiable del mínimo, hasta el 100% en junio de 2028. Aplica a todas las tarjetas de crédito: si compras «sin interés», tu mínimo sube.
Adelantar cuotas (prepago) vs pasar a cuotas: dos cosas distintas que CMR trata distinto
Antes de que se facture: pasar una compra a más cuotas
Si pagaste en una cuota y te arrepentiste, Banco Falabella lo resuelve desde la app: mientras la compra no esté facturada y estés al día, puedes pasarla a 3 cuotas o más («Pasar tus compras a cuotas», en sus facilidades de pago; la app lo describe como cambiar compras no facturadas de 1 cuota a más cuotas). Lo que no existe es el camino inverso: bajar una compra en cuotas a un solo pago no está entre las opciones — y es un reclamo real de clientes en 2026 («quiero pagar en 1 pago y no me dejan»). Para eso lo que hay es el prepago.
Después: adelantar cuotas (prepago o pago anticipado)
Según la página «Cómo adelantar el pago de tu CMR», para compras en cuotas y avances la solicitud se hace en el sitio privado bancofalabella.cl: Prepagar o recargar → tarjeta CMR → Pago anticipado. Tres condiciones que el banco pone por escrito y que explican la mayoría de los tropiezos: la solicitud vale solo el día en que se genera; el pago debe hacerse antes de las 23:00 de ese mismo día; y el monto del pago anticipado no incluye movimientos pendientes de confirmación del comercio ni el costo de administración de la tarjeta. Un Súper Avance se prepaga con una solicitud aparte. Si en la app no encuentras la opción — otro reclamo frecuente de 2026 —, es porque el banco la documenta en el sitio web, no en la app.
Lo que dice la ley, con carácter general: la Ley 18.010 (artículo 10) permite pagar anticipadamente las operaciones de crédito de hasta 5.000 UF aun contra la voluntad del acreedor, y ese derecho es irrenunciable; el emisor puede cobrar una comisión de prepago, pero la ley le pone tope. Los prepagos menores al 10% del saldo requieren el consentimiento del acreedor. Cómo aplica esto a una compra en cuotas con tarjeta depende de tu contrato: antes de decidir, pide el certificado de liquidación — es gratuito (Ley 19.496, artículo 17 D) y debe indicar el monto total a pagar incluida la comisión de prepago.
Cómo se adelantan cuotas en los demás emisores, en una sola tabla: adelantar cuotas en Chile.
Si las cuotas ya no calzan con el mes
Banco Falabella agrupa sus opciones bajo «facilidades de pago», y conviene distinguir para clientes al día y con mora:
- Al día, desde la app: «Reestructura la deuda de tu CMR» (reorganizar el total de la deuda en la cantidad de cuotas que elijas para bajar el pago del mes), «Baja la cuota mensual de tu Súper Avance» y «Refinancia tu Crédito de Consumo».
- Con otras deudas: «Consolida tus Créditos en Banco Falabella» — juntar deudas propias y de otros bancos en un solo pago, por WhatsApp o en sucursal.
- Con mora de 1 a 180 días: «Renegocia tu deuda CMR», en línea desde el sitio privado.
Todas son deuda nueva con condiciones nuevas. El SERNAC advierte que la repactación encarece la deuda — alarga el plazo y suma intereses —, así que antes de aceptar cualquiera compara el costo total con la alternativa de pagar más este mes. Y si el problema es la suma de varias tarjetas — la CMR más la de Ripley o la Cencosud más la bancaria —, primero la calculadora: te dice en qué mes vuelves a tu tramo si no agregas cuotas nuevas.
Dónde entra Fetch
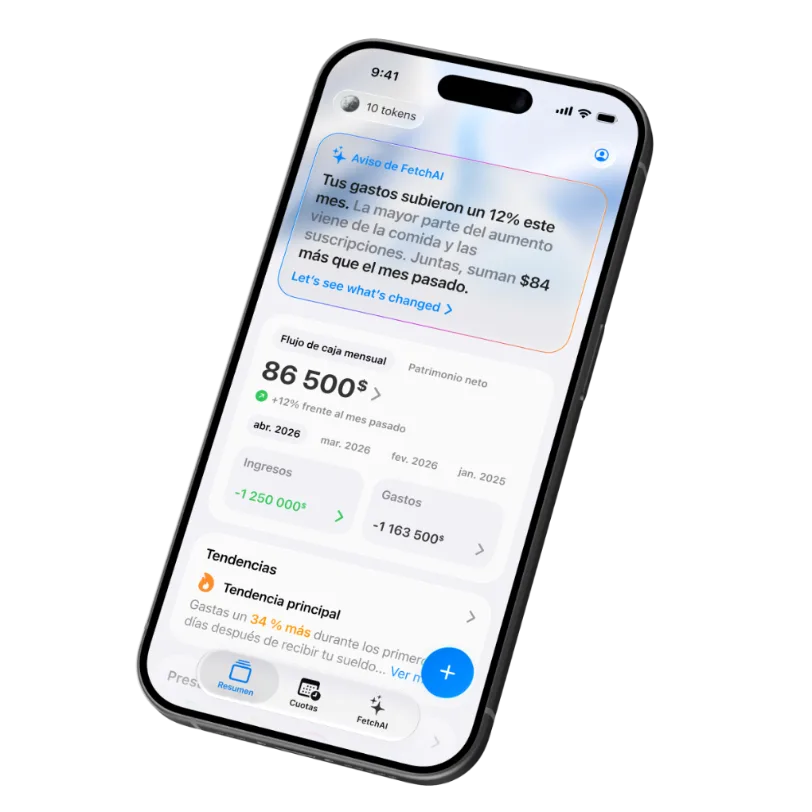
Transparencia: Fetch es nuestra app de finanzas personales con IA, y esta página existe porque las cuotas de CMR son una de las cosas que ayuda a ordenar. No se conecta a tu banco ni pide tu clave: lo que ves arriba lo lees tú en tu app o cartola de CMR, y Fetch se encarga de que no se te pierda de vista.
- Una sección solo para cuotas — en la versión más reciente de Fetch. Agregas la compra — nombre, cuántas cuotas son, cuánto es cada una, cuándo vence — y eliges CMR Falabella de la lista de emisores. Si ya llevas varias pagadas, las registras y el plan parte desde ahí.
- Los pagos se anotan solos. Cada cuota entra como transacción en su fecha, y recibes un aviso tres días y un día antes del vencimiento.
- Lo que ya está comprometido, de una mirada. Fetch muestra cuánto suman tus cuotas, cuáles terminan pronto y cómo te afectaría otra compra en cuotas antes de hacerla — con todos tus emisores juntos, no solo CMR Falabella.
- Si pagas antes o el banco recalcula: registras el pago anticipado o la liquidación del saldo, y si CMR Falabella te entrega un calendario nuevo, lo actualizas para que la proyección siga siendo correcta.
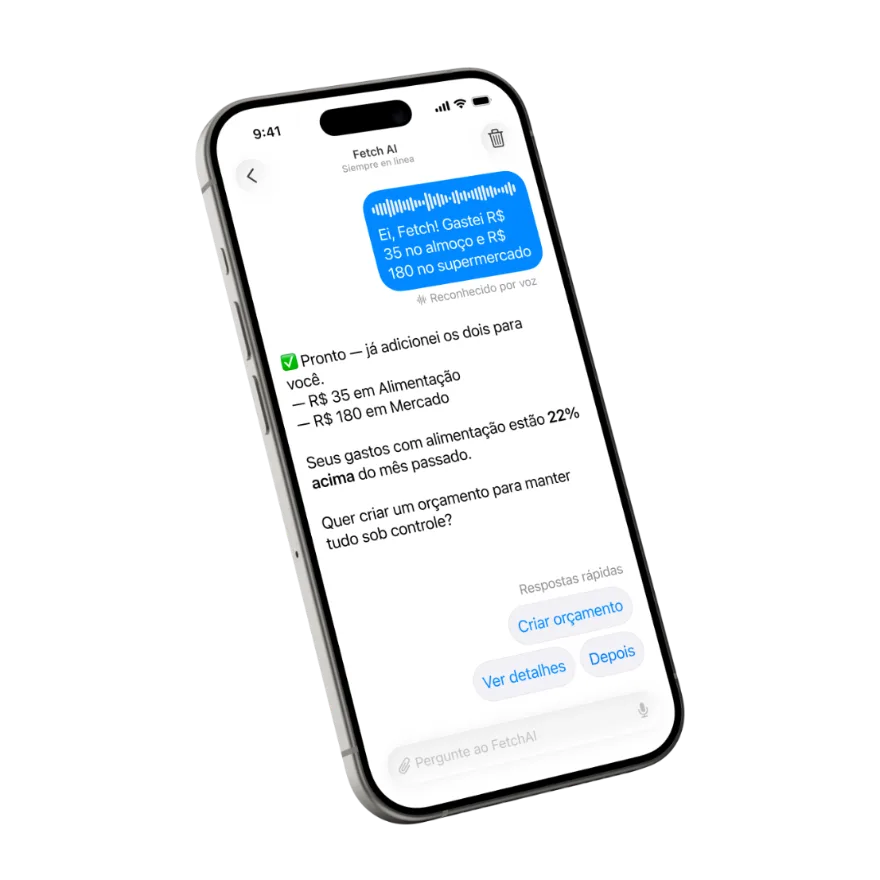
- Y el resto de tus gastos, sin escribir: foto de la boleta, voz o cartola, categorizados con IA.
¿Solo quieres el número, sin app? La calculadora de carga financiera suma tus cuotas y las compara con tu tramo del SERNAC en el navegador, sin registro. Y el porqué de todo esto está en ¿cuánto pagas en cuotas al mes?. Cómo se ve la sección por dentro: compras en cuotas en Fetch.
Preguntas frecuentes
¿Dónde veo cuántas cuotas me quedan de mi CMR?
En el estado de cuenta: app Banco Falabella → CMR → Más opciones → Ver Estado de Cuenta, o en el sitio, Movimientos CMR → «Estado de cuenta CMR». Cada compra en cuotas muestra el número de pago en el que vas y el valor cuota; las que quedan son el total menos ese número.
¿Cómo aparecen las compras en cuotas en el estado de cuenta CMR?
Según la guía del banco, como número de cuotas dentro del documento, con el número de pago en el que estás y el valor cuota. El estado de cuenta resume 30 días de movimientos y las compras en cuotas anteriores.
¿Puedo pasar una compra a cuotas después de comprar? ¿Y volver a una cuota?
A más cuotas, sí: si la compra aún no está facturada y estás al día, desde la app puedes pasarla a 3 o más. Bajar una compra en cuotas a un solo pago no está entre las opciones; lo que existe es el pago anticipado desde el sitio privado.
¿Cómo adelantar cuotas de mi CMR (pago anticipado)?
En el sitio privado: Prepagar o recargar → tarjeta CMR → Pago anticipado. La solicitud vale solo ese día y el pago debe hacerse antes de las 23:00; el monto no incluye movimientos pendientes de confirmación ni el costo de administración. Un Súper Avance va con solicitud aparte.
¿Qué es «reestructurar la deuda de tu CMR»?
Una facilidad de pago para clientes al día, desde la app: reorganizar el total de la deuda en las cuotas que elijas para bajar el pago del mes. Es deuda nueva con condiciones nuevas — compara el costo total. Con mora de 1 a 180 días la opción es «Renegocia tu deuda CMR».
¿Qué es la amortización de una compra en cuotas en el estado de cuenta?
Cada cuota tiene una parte de amortización, la que reduce el capital de la compra, y una parte de interés, si la compra lo tiene. En una compra en cuotas sin interés la amortización es el precio dividido por el número de cuotas. Al adelantar cuotas pagas amortización por anticipado; el saldo pendiente de la compra es la amortización que falta.
Aviso legal. Esta página es una guía editorial independiente elaborada por BlueHealthUS Inc., desarrolladora de la app Fetch. No está afiliada, patrocinada, autorizada ni aprobada por Banco Falabella ni por ninguna otra institución financiera. «Banco Falabella», «CMR, Súper Avance, Falabella, Sodimac, Tottus» y las demás marcas mencionadas pertenecen a sus respectivos titulares y se citan únicamente con fines de identificación y para describir sus productos y servicios.
La información sobre cómo consultar cuotas, estados de cuenta, prepagos y promociones fue revisada en fuentes públicas de Banco Falabella el 28 de septiembre de 2026 y puede haber cambiado. No publicamos tasas, comisiones ni precios: las condiciones y el costo real de tu crédito (incluida la Carga Anual Equivalente) los informa tu emisor en el contrato, el estado de cuenta y el certificado de liquidación. Ante cualquier diferencia, prevalecen los canales oficiales de Banco Falabella.
Este contenido es de carácter general y educativo. No constituye asesoría crediticia ni asesoría de inversión en los términos de la Ley N.° 21.521, ni una recomendación personalizada para contratar, modificar, prepagar o renegociar un crédito. Fetch no es una institución financiera ni un prestador de servicios financieros inscrito en la Comisión para el Mercado Financiero (CMF). Si tienes dudas sobre tu caso, consulta a tu emisor, al SERNAC (sernac.cl) o a un asesor de tu confianza. Fetch es una app de registro y organización de gastos: los datos los ingresas tú. Es gratis para empezar; algunas funciones son de pago dentro de la app.
Todas tus cuotas juntas — CMR y las demás
Regístralas una vez; Fetch anota cada pago, te avisa antes del vencimiento y te muestra cuánto queda comprometido.