Adelantar cuotas en Chile: cómo se hace en cada banco y casa comercial, qué dice la ley y qué revisar antes
1 de noviembre de 2026 · Fetch Team · Canales y pasos verificados en las páginas de cada emisor (septiembre de 2026) · Fetch no tiene relación con ninguno de ellos
Quieres sacarte de encima una compra en cuotas antes de tiempo, o al menos algunas cuotas, y descubres que cada emisor lo llama distinto y lo hace por un canal distinto: CMR lo tiene en el sitio privado y no en la app, el Banco de Chile lo llama aceleramiento de cuotas y solo atiende por teléfono, Cencosud también por teléfono, y cuatro bancos no publican instrucción alguna para una compra en cuotas. Esta página junta los ocho en una tabla con fuente, explica qué dice la ley y qué conviene revisar antes de pagar. Transparencia: es de Fetch, nuestra app de finanzas personales; aparece al final.
Qué es exactamente adelantar cuotas (y qué no lo es)
Adelantar cuotas, prepagar, pago anticipado y aceleramiento de cuotas nombran lo mismo: pagar antes de su fecha una, varias o todas las cuotas de una compra. Puede ser parcial, algunas cuotas, o total, la compra completa. Lo que cada cuota contiene explica para qué sirve: una cuota tiene una parte de amortización, la que reduce el capital que debes, y una parte de interés, si la compra lo tiene. Al adelantar, pagas amortización por anticipado; si la compra tiene interés, dejan de correr los intereses de las cuotas que ya no existen. Si la compra es sin interés, no hay interés que ahorrar: lo que cambia es el cupo y el pago mínimo de los meses siguientes.
Dos cosas que se confunden con adelantar cuotas y son lo contrario:
- «Pasar a cuotas» una compra ya facturada (Santander la llama «Pagar en cuotas», Bci «cuotizar», Itaú CuotaFlex): divide una deuda en más pagos, con interés. Es deuda nueva.
- «Avance en cuotas»: dinero nuevo con cargo a la tarjeta, con interés desde el primer día. No adelanta nada.
Qué dice la ley
Lo que dice la ley, con carácter general: la Ley 18.010 (artículo 10) permite pagar anticipadamente las operaciones de crédito de hasta 5.000 UF aun contra la voluntad del acreedor, y ese derecho es irrenunciable; el emisor puede cobrar una comisión de prepago, pero la ley le pone tope. Los prepagos menores al 10% del saldo requieren el consentimiento del acreedor. Cómo aplica esto a una compra en cuotas con tarjeta depende de tu contrato: antes de decidir, pide el certificado de liquidación — es gratuito (Ley 19.496, artículo 17 D) y debe indicar el monto total a pagar incluida la comisión de prepago.
Dos consecuencias prácticas de ese texto: el emisor no puede negarse a un prepago de una operación de hasta 5.000 UF, aunque sí puede cobrar la comisión con tope; y el certificado de liquidación es gratis y es el único documento que te dice el monto exacto, comisión incluida. Pídelo siempre antes de pagar.
Cómo se hace en cada emisor
Lo que cada emisor publica, verificado en septiembre de 2026 en sus propias páginas de ayuda. Cada fila enlaza a la guía completa del emisor, con el detalle del estado de cuenta y las cuotas sin interés.
| Emisor | Canal para adelantar cuotas | Qué tener en cuenta |
|---|---|---|
| CMR Falabella | Sitio privado bancofalabella.cl: Prepagar o recargar → tarjeta CMR → Pago anticipado. No está en la app. | La solicitud vale solo el día en que se genera y el pago debe hacerse antes de las 23:00 de ese día; el monto no incluye movimientos pendientes de confirmación ni el costo de administración. |
| Banco de Chile | Solo Banca Telefónica, 600 637 37 37. El banco lo llama «aceleramiento de cuotas»; no publica un canal en línea. | Ten claro qué compra quieres acelerar y pregunta si aplica comisión; el estado de cuenta del período siguiente lo confirma. El «avance en cuotas» no es aceleramiento. |
| Santander | Sin instrucción publicada para compras en cuotas; sí para avances (con comisión) y créditos de consumo. Contacta a tu ejecutivo o al banco. | El estado de cuenta trae un «CAE de prepago» (carga anual equivalente): míralo antes de decidir. |
| Tarjeta Ripley | Pagar el total de la deuda: bancoripley.com → Pago → «Ingresa otro monto», o en Atención a Clientes de las tiendas. Prepagar una sola compra: sin instrucción publicada, contacta al banco. | Guarda el comprobante: hay reclamos de 2026 por pagos vía recaudadores que no se abonaron a la tarjeta. |
| Bci | Sin instrucción publicada para compras en cuotas; sí para créditos de consumo. Contacta al banco por tu canal habitual. | Pide el monto por escrito: hay un reclamo de 2026 por cuotas adelantadas que el banco no reconoció como prepago. |
| Scotiabank | Prepago total de la tarjeta en el sitio privado: Tarjetas → Pagos → Prepago total. Para solo algunas compras: teléfono 600 600 1100. | El estado de cuenta trae un «CAE Prepago»; pide además el certificado de liquidación. |
| Tarjeta Cencosud | Solo por teléfono: 600 450 5000 (fijo) o 2 2604 5910 (celulares). Sin autoservicio en app ni sitio. | Pide el monto exacto por escrito y confirma que quedó registrado como prepago de la compra, no como abono a la cuenta. |
| Itaú | Sin instrucción publicada para compras en cuotas; sí para créditos de consumo. Contacta al banco por tu canal habitual. | Pide el monto por escrito y revisa el estado de cuenta siguiente para confirmar que quedó como prepago. |
Un patrón que se repite en los ocho: el canal en línea, cuando existe, es para el total; adelantar solo algunas cuotas de una compra casi siempre pasa por teléfono o por un ejecutivo. Y en todos los casos el estado de cuenta del período siguiente es donde se confirma que el pago quedó como prepago.
Tres preguntas antes de adelantar
- ¿La compra tiene interés? Si sí, el prepago evita los intereses de las cuotas que dejan de correr y el certificado de liquidación te dice cuánto. Si es sin interés, no hay interés que ahorrar: lo que cambia es el cupo disponible y el pago mínimo de los meses siguientes, que desde el 4 de junio de 2026 incluye las cuotas sin interés del período por la norma de pago mínimo de la CMF.
- ¿Hay comisión de prepago? Puede haberla, con tope legal. Está en el certificado de liquidación, no en la boleta ni en la app.
- ¿Cómo quedará registrado el pago? Como prepago de esa compra o como un abono general a la cuenta. Los reclamos publicados por clientes en 2025 y 2026 se concentran exactamente aquí: pide el monto por escrito, paga ese monto, guarda el comprobante y revisa el estado de cuenta siguiente.
Esta página es informativa y de carácter general: no constituye asesoría crediticia ni una recomendación de prepagar, mantener o repactar un crédito (Ley 21.521). Las condiciones de tu caso están en tu contrato y en el certificado de liquidación.
Y si lo que quieres es pagar menos este mes
Entonces no buscas adelantar cuotas sino lo contrario, y ahí hay que ir con cuidado: «pasar a cuotas» la deuda facturada, el avance en cuotas o una repactación alivian el mes a cambio de deuda nueva con interés, y el SERNAC advierte que la repactación encarece la deuda. Antes de cualquiera de esas opciones, dos páginas: ¿cuánto pagas en cuotas al mes?, para tener el número completo, y la calculadora de carga financiera, que te muestra en qué mes baja tu carga si no agregas cuotas nuevas.
Dónde entra Fetch
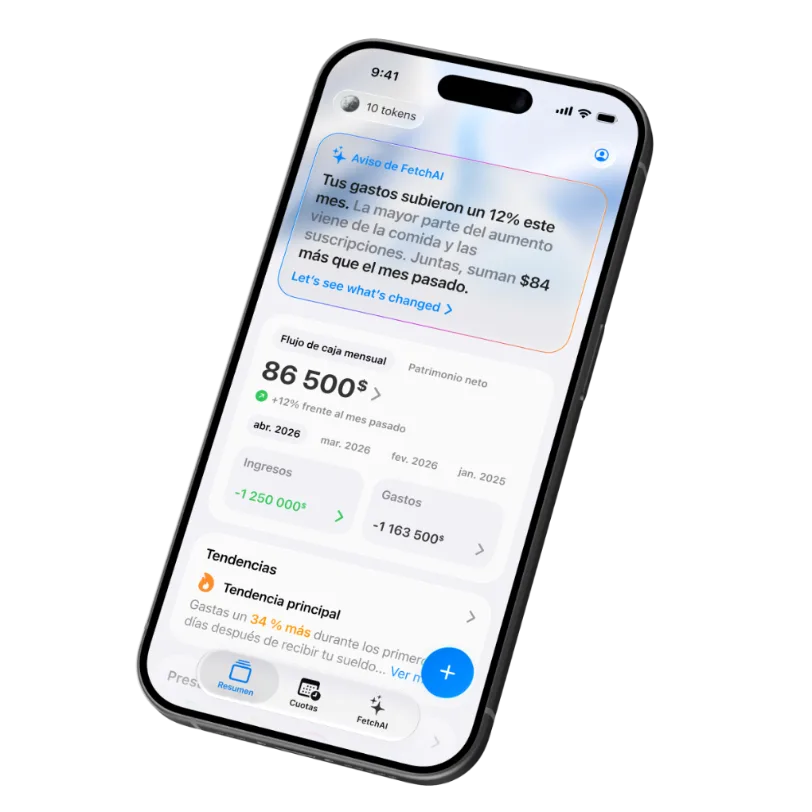
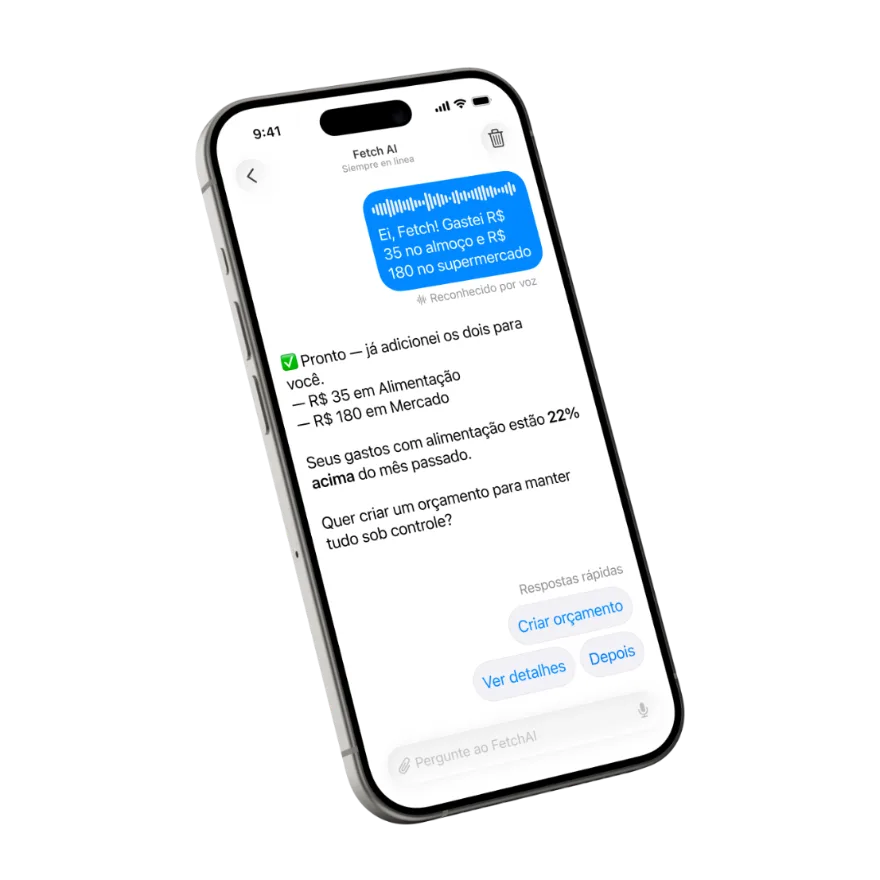
Transparencia: Fetch es nuestra app de finanzas personales con IA, y las cuotas son una de las cosas que ayuda a ordenar. No se conecta a tu banco ni pide tu clave: el prepago lo haces con tu emisor, por el canal de la tabla. Lo que Fetch hace es que ese cambio no se te pierda: en la versión más reciente hay una sección solo para cuotas donde registras cada compra una vez, con su emisor, y los pagos se anotan solos en su fecha; si adelantas cuotas o liquidas el saldo, lo registras y el plan y tus meses futuros se ajustan. Así se ve por dentro: compras en cuotas en Fetch.
Preguntas frecuentes
¿Adelantar cuotas es lo mismo que prepagar?
En la práctica sí: adelantar cuotas, prepagar, pago anticipado y «aceleramiento de cuotas» nombran lo mismo. Lo que no es adelantar cuotas es «pasar a cuotas» una compra facturada ni el «avance en cuotas»: esos crean deuda nueva con interés.
¿Se pueden adelantar cuotas desde la app del banco?
Depende del emisor: CMR en el sitio privado (no en la app), Scotiabank el total en el sitio privado, Banco de Chile y Cencosud solo por teléfono, y Santander, Bci, Ripley e Itaú sin instrucción publicada para una compra en cuotas. La tabla de arriba tiene el canal de cada uno.
¿Qué cambia si adelanto cuotas sin interés?
No hay intereses que ahorrar. Cambian el cupo disponible y el pago mínimo de los meses siguientes, que desde junio de 2026 incluye las cuotas sin interés del período. Si eso te sirve depende de tu situación; esta página no es asesoría crediticia.
¿Cobran comisión por adelantar cuotas?
Puede haber una comisión de prepago, con tope legal (Ley 18.010). El certificado de liquidación, gratuito por ley, dice el monto total incluida la comisión. Pídelo antes de pagar.
¿Qué es la amortización de una cuota?
La parte de la cuota que reduce el capital que debes; el resto es interés, si la compra lo tiene. En 12 cuotas sin interés, la amortización es el precio dividido por 12.
Aviso legal. Esta página es una guía editorial independiente elaborada por BlueHealthUS Inc., desarrolladora de la app Fetch. No está afiliada, patrocinada, autorizada ni aprobada por los emisores mencionados ni por ninguna otra institución financiera. «los emisores mencionados», «CMR, Banco Falabella, Banco de Chile, Santander, Ripley, Bci, Scotiabank, Tarjeta Cencosud, Itaú» y las demás marcas mencionadas pertenecen a sus respectivos titulares y se citan únicamente con fines de identificación y para describir sus productos y servicios.
La información sobre cómo consultar cuotas, estados de cuenta, prepagos y promociones fue revisada en fuentes públicas de los emisores mencionados el 28 de septiembre de 2026 y puede haber cambiado. No publicamos tasas, comisiones ni precios: las condiciones y el costo real de tu crédito (incluida la Carga Anual Equivalente) los informa tu emisor en el contrato, el estado de cuenta y el certificado de liquidación. Ante cualquier diferencia, prevalecen los canales oficiales de los emisores mencionados.
Este contenido es de carácter general y educativo. No constituye asesoría crediticia ni asesoría de inversión en los términos de la Ley N.° 21.521, ni una recomendación personalizada para contratar, modificar, prepagar o renegociar un crédito. Fetch no es una institución financiera ni un prestador de servicios financieros inscrito en la Comisión para el Mercado Financiero (CMF). Si tienes dudas sobre tu caso, consulta a tu emisor, al SERNAC (sernac.cl) o a un asesor de tu confianza. Fetch es una app de registro y organización de gastos: los datos los ingresas tú. Es gratis para empezar; algunas funciones son de pago dentro de la app.
Tus cuotas, con prepagos incluidos, en una sola pantalla
Registra cada compra en cuotas una vez; Fetch anota los pagos, te avisa antes del vencimiento y ajusta el plan cuando adelantas.